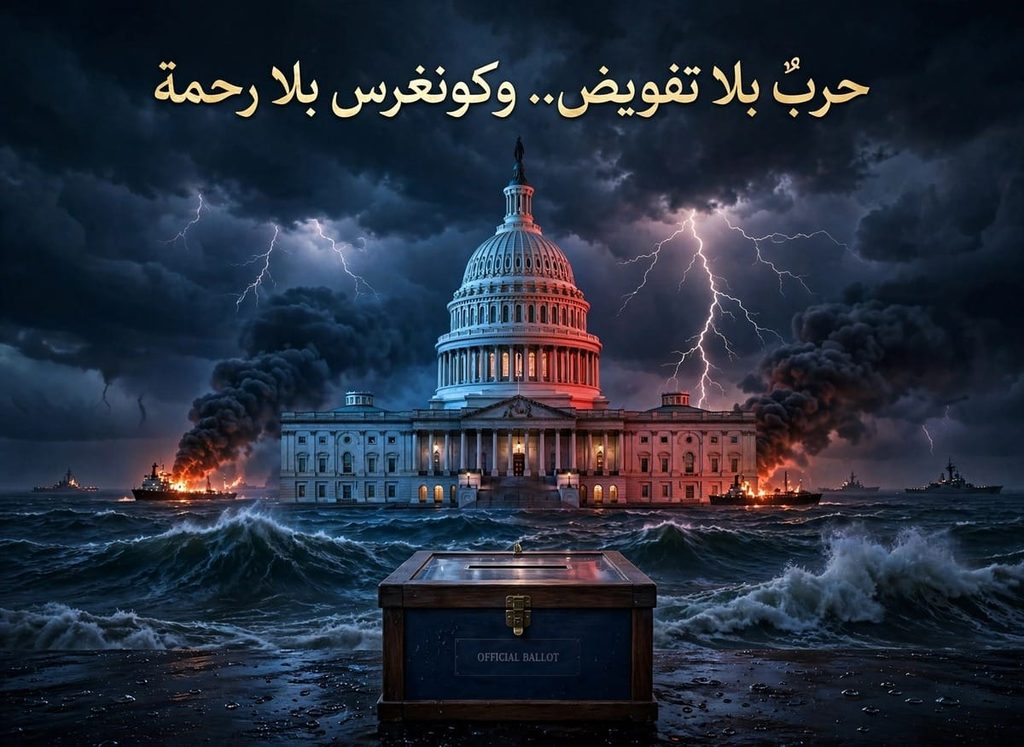
حرب بلاتفويض ….وكونغرس بلارحمة
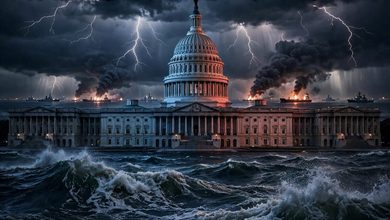
هرمز وواشنطن: حين صوّت الناخب الأمريكي على حربٍ لم تنتهِ
لم تعد حرب إيران ملفاً خارجياً يُدار من غرف العمليات في الخليج، بل أصبحت المعادلة التي تعيد تشكيل واشنطن من الداخل، وتعيد تسعير النفط والشحن والأمن الإقليمي في الوقت نفسه. ففي أقل من 72 ساعة، اجتمع مشهدان كانا يبدوان منفصلين: ناقلات تحترق في مضيق هرمز، وصناديق اقتراع تقلب الكونغرس. والرابط بينهما ليس مصادفة، بل هو البنزين والكلفة والخوف من حرب بلا أفق واضح.
أقرّ الرئيس دونالد ترامب نفسه بهذا الرابط، فبعد أن حمّل نائبه جي دي فانس الحرب مسؤولية خسارة الجمهوريين، قال ترامب إن هذا التقييم «صحيح إلى حد كبير، لأن الحرب أدت إلى ارتفاع أسعار البنزين قليلاً على المدى القصير»، وأضاف أنه لو أتيحت له الفرصة لاتخاذ القرار مرة أخرى لفعل الشيء نفسه، لأن منع إيران من امتلاك سلاح نووي، في رأيه، لا بديل عنه، هذا الاعتراف المزدوج، بالكلفة وباستمرار القناعة، هو مفتاح المرحلة المقبلة: رئيس يدرك أن الحرب كلّفته الكونغرس، لكنه غير مستعد للتخلي عن منطقها، وخصم إيراني يدرك أن الورقة الأقوى بيده ليست صاروخاً جديداً، بل مضيق يمرّ عبره نحو 20 مليون برميل يومياً قبل الحرب.
أولاً: ما الذي حدث في واشنطن؟ موجة زرقاء بأسباب اقتصادية
لم تكن انتخابات 3 تشرين الثاني 2026 استفتاءً تقليدياً على أداء حزب حاكم، بل كانت، إلى حد كبير، استفتاءً على كلفة الحرب، فقد استعاد الديمقراطيون مجلسي الشيوخ والنواب لأول مرة منذ أربع سنوات، في ما وُصف بـ«الموجة الزرقاء». وتشير التقديرات المتداولة إلى نحو 54 مقعداً ديمقراطياً في الشيوخ مقابل 44 للجمهوريين، وأكثر من 225 مقعداً في النواب متجاوزين عتبة الأغلبية البالغة 218، مع اختراق معاقل جمهورية تقليدية في تكساس وأيوا وأوهايو وكارولاينا، وسيطرة ديمقراطية على 28 ولاية من أصل 50 في مناصب الحكام. والأرقام النهائية ما زالت تتفاوت بين مصدر وآخر بسبب استمرار الفرز في بعض الدوائر، لكن الاتجاه السياسي محسوم: الكونغرس المقبل ديمقراطي.
الأهم من الأرقام هو التحول في طبيعة النقاش. فالحرب التي بدأت في شباط 2026، وفق الرواية الأمريكية، دون تفويض من الكونغرس، عادت إلى واشنطن كملف رقابة وميزانية. والكونغرس الجديد لن يبدأ عمله رسمياً قبل 3 كانون الثاني 2027، لكن أثره السياسي بدأ فور إعلان النتائج. فالديمقراطيون يملكون ثلاث أدوات: التحقيق، والتمويل، وتقييد صلاحيات الحرب. وبحسب ما نُقل عن الرئيس المقبل للجنة القوات المسلحة في مجلس النواب آدم سميث، فإن الأولوية ستكون الشفافية حول قرار بدء الحرب وتغيّر مبرراتها وكلفة العمليات والخسائر، وفي مجلس الشيوخ، يركّز جاك ريد على الكلفة والاستراتيجية، في وقت يطلب فيه البنتاغون ميزانية تقترب من 1500 مليار دولار، و80 مليار دولار إضافية مرتبطة بالحرب، بعد أن بلغت الكلفة المعلنة حتى منتصف تشرين الأول نحو 47.1 مليار دولار، منها نحو 29 ملياراً لاستبدال الذخائر.
هذا لا يعني أن الكونغرس يستطيع إيقاف الحرب بقرار واحد، فالرئيس يبقى القائد الأعلى للقوات المسلحة، ويستطيع تنفيذ عمليات محدودة، كما فعل في جزيرة قشم، ويملك حق النقض «الفيتو» على التشريعات، وتجاوزه يتطلب ثلثي الأصوات، وهو ما لا يملكه الديمقراطيون. كما أن قانون صلاحيات الحرب لعام 1973، الذي يفرض إخطار الكونغرس خلال 48 ساعة ويربط استمرار العمليات بعد 60 يوماً بتفويض تشريعي، فشل تاريخياً في كبح الرؤساء. لكن المعنى السياسي مختلف: أي تصعيد طويل ومكلف سيصبح أصعب، وأي طلب تمويل إضافي بعد انتهاء قانون التمويل الحالي في 11 كانون الأول سيتحول إلى ساحة مساومة قاسية. بعبارة أدق، واشنطن لم تعد تملك «شيكاً مفتوحاً» للحرب، حتى لو بقي القرار العسكري التكتيكي في يد الرئيس.
وهنا تظهر المفارقة الداخلية في الإدارة نفسها. ففانس، الذي عارض الحرب منذ البداية، قدّم تقييماً صريحاً وصف فيه خسارة مجلس الشيوخ لست سنوات بأنها ثمن الحرب، ودعا إلى الصراحة بشأن ما إذا كان هذا الثمن يستحق الدفع. وترامب ردّ بالتمسك بالحرب، لكنه في الوقت نفسه قال لصحيفة «فاينانشال تايمز» إنه لا توجد خطط «فورية» لضرب إيران، وإن واشنطن «تحصل على كل ما تريده»، وإن الوضع «ممتاز». هذا الخطاب المزدوج، التهدئة التكتيكية مع التمسك الاستراتيجي، هو ما سيحكم الأسابيع المقبلة: لا اعتراف بالهزيمة، ولا رغبة في حرب جديدة قبل أن تتضح كلفة الحرب الأولى في الكونغرس الجديد.
ثانياً: ما الذي يحدث في هرمز؟ حرب استنزاف بحرية محسوبة
في البحر، تبدو الصورة أكثر اشتعالاً من الخطاب. فقد أعلنت إيران أن ثلاث ناقلات تعرضت لأضرار في المضيق يوم الخميس، وأن ناقلة اشتعلت فيها النيران بعد اصطدامها بلغم بحري شرقي المضيق، فيما حذّر الحرس الثوري من أن المضيق «غير آمن ومغلق» أمام السفن التي تعبر دون تنسيق. ورصدت هيئة عمليات التجارة البحرية البريطانية خمس سفن على الأقل أبلغت عن حوادث منذ الأحد، بمعدل قريب من رقم تشرين الأول القياسي البالغ 35 سفينة في شهر واحد. وفي التقييم البحري الأخير، سُجّلت أربع هجمات خلال 96 ساعة بين 1 و3 تشرين الثاني قبالة سواحل مسندم العُمانية، إضافة إلى هجومين في الخليج العربي، مع استمرار نشاط الحرس الثوري عبر المسيّرات والمراقبة والاتصالات اللاسلكية.
لكن القراءة المهنية تتطلب التمييز بين ثلاثة مستويات. الأول هو مستوى الحوادث نفسها: ألغام، مقذوفات غير محددة، حرائق، سفن توقف أجهزة الإرسال. والثاني هو مستوى الحركة: العبور التجاري ما زال «منخفضاً بشكل كبير» مقارنة بخط الأساس لعام 2025، بعشرات محدودة من عمليات العبور اليومية، رغم تسجيل نحو 31 عبوراً يومياً بمساعدة أمريكية. والثالث هو مستوى الرسالة: طهران لا تريد إغلاقاً كاملاً يوحّد العالم ضدها، بل ضغطاً مستمراً يجعل العبور مكلفاً ومخاطره محسوبة، ويدفع شركات الشحن والتأمين إلى رفع الأسعار، ويدفع واشنطن إلى التفاوض من موقع المتضرر من ارتفاع البنزين، لا من موقع المنتصر العسكري.
وفي المقابل، تردّ واشنطن بضربات محدودة ومركّزة، كان آخرها المعلن ضرب منشأة دفاع جوي في جزيرة قشم، التي تبعد نحو 14 ميلاً عن بندر عباس وتشكل نقطة تحكم رئيسية في المضيق. ووصفها مسؤولون أمريكيون بأنها «دفاعية»، رداً على إطلاق نار إيراني باتجاه طائرة أمريكية وإسقاط مسيّرة أمريكية من طراز MQ-9. هذا النمط، ضربة محدودة مقابل حادثة بحرية، يعكس قواعد اشتباك غير معلنة: لا حرب شاملة، ولا هدوء كامل. إنها حرب «ناعمة للغاية» بتعبير ترامب، لكنها حرب تكلف الاقتصاد العالمي كل يوم.
والأخطر أن هذه القواعد هشّة. فأي خطأ في التقدير، ناقلة تغرق بطاقمها، أو صاروخ يصيب سفينة حربية، أو مسيّرة تُسقط في توقيت حساس، قد يحوّل الاستنزاف إلى تصعيد مفتوح. ولهذا السبب بالذات، تتسابق الوساطات مع الهجمات، لا بعدها.
ثالثاً: مفاوضات الدوحة، خطة الأيام السبعة التي أصبحت يومين
في الدوحة، تُدار المعركة الأخرى، معركة الصياغات والترتيب. فالوساطة القطرية، بمساندة باكستانية وتنسيق إقليمي مع مصر والسعودية، تنقل مسودة اتفاق يجري التفاوض عليها منذ ثمانية أيام. وقالت قطر إن واشنطن وطهران ملتزمتان بالوساطة وتراجعان المقترحات، وإن هناك تطورات في المحادثات مع الجانبين. ونقلت «العربية» عن مصدر رفيع أن واشنطن أبلغت الوسيط موافقتها على المقترح المطروح، فيما قال مسؤول إيراني كبير لرويترز إن الطرفين «لا يزالان بعيدين» عن اتفاق، وإن الوسطاء يعملون لتضييق الفجوة.
جوهر الخلاف ليس في الهدف المعلن، بل في التسلسل. فإيران تتمسك بخطة من سبع خطوات أعدّتها في أيلول، وأعادت صياغتها لتصبح قابلة للتنفيذ خلال يومين بدل سبعة، بشرط أن يسبقها إنهاء الحصار البحري الأمريكي، وإعفاءات لبيع النفط، وإلغاء العقوبات الجديدة، والإفراج عن أصول مجمدة، ووقف إطلاق النار على كل الجبهات. وتقول طهران بوضوح: لا فتح لهرمز، ولا تأمين له، ولا مفاوضات نووية نهائية، قبل تلبية هذه المطالب. وفي المقابل، تشترط واشنطن إدراج الملف النووي، وتحديداً مصير نحو 400 كيلوغرام من اليورانيوم المخصب، وضمانات قابلة للتحقق بعدم إعادة بناء البرنامج، إضافة إلى ضمانات للأمن الإقليمي. وهذا هو العقدة الكلاسيكية في كل مفاوضات من هذا النوع: من يدفع أولاً، ومن يضمن أن الطرف الآخر لن يتراجع بعد قبض الثمن؟
وهنا يبرز عاملان جديدان. الأول هو أن ترامب، بعد الانتخابات، أصبح أكثر حاجة إلى «نصر تفاوضي» يخفض أسعار الطاقة قبل أن يبدأ الكونغرس الجديد بمساءلته، لكنه في الوقت نفسه لا يريد أن يظهر بمظهر من قدّم تنازلات تحت ضغط هرمز. والثاني هو أن إيران، بعد أن رأت الحرب تؤثر في الانتخابات الأمريكية، أصبحت أكثر اقتناعاً بأن الضغط البحري يؤتي ثماره، وبالتالي أقل استعجالاً لتقديم تنازلات مجانية. والنتيجة هي مفاوضات «على حافة الهاوية»، تتقدم ببطء، وتتراجع مع كل حادثة بحرية، لكنها لا تنقطع، لأن البديل مكلف للجميع.
رابعاً: النفط، التناقض الذي يفضح السوق
يكشف سوق النفط هذا التناقض بأرقام لا تحتمل التأويل. فبرنت ارتفع صباح الجمعة إلى نحو 99.86 دولاراً للبرميل، بزيادة 1.6%، والخام الأمريكي إلى نحو 91.62 دولاراً، لليوم الثاني على التوالي، بعد هجمات الأربعاء والخميس على الناقلات. لكنه في الوقت نفسه يتجه لتسجيل خسارة أسبوعية حادة بنحو 12%، بعد أن هوى 8% في جلسة الأربعاء وحدها إلى أدنى مستوياته في شهرين، فور ظهور نتائج الانتخابات. والسوق، بعبارة واحدة، يتأرجح بين خبرين متناقضين: خبر سياسي يقول إن الحرب قد تنحسر لأن الناخب الأمريكي عاقبها، وخبر ميداني يقول إن الناقلات ما زالت تحترق.
هذا التذبذب ليس عشوائياً، بل يعكس إعادة تسعير لثلاثة مخاطر.
الأول هو خطر انقطاع الإمداد الفعلي، وهو ما زال محدوداً لأن النفط يمر، لكن بكلفة تأمين وشحن أعلى، وبمرافقة عسكرية أمريكية.
والثاني هو خطر «علاوة الخوف»، التي تدفع المضاربين إلى الشراء مع كل حادثة، والبيع مع كل إشارة تفاوض.
والثالث هو خطر التباطؤ الاقتصادي العالمي، الذي ظهر في تراجع أسهم الذكاء الاصطناعي ووول ستريت، والذي قد يخفف الطلب على النفط حتى لو بقي العرض مضطرباً، وتقديرات مثل «يوراسيا غروب» التي تتحدث عن احتمال وصول برنت إلى 110-125 دولاراً في حال التصعيد، لا تتناقض مع سيناريو الهبوط إلى ما دون 90 دولاراً في حال اتفاق، بل تؤكد أن السوق يعيش في نطاق واسع جداً، وأن الاتجاه المقبل سيحدده السياسي قبل أن يحدده التجاري.
هذا على صعيد المنطقة ككل،والشرق الأوسط ولسوريا ودول الجوار تحديداً، فإن هذا النطاق يعني أن لا استقرار في أسعار الوقود والشحن والغذاء في المدى القصير، حتى لو لم تتوسع الحرب، فكل أسبوع إضافي من التوتر في هرمز هو أسبوع إضافي من كلفة تأمين أعلى، وتأخير في الشحنات، وضغط على الميزانيات التي تعتمد على واردات الطاقة. وهذا هو الثمن غير المرئي للحرب، الذي يدفعه المواطن العادي قبل أن يدفعه السياسي.
خامساً: اللاعبون الآخرون، من بكين إلى تل أبيب
لا تُدار هذه الأزمة بثنائية أمريكية إيرانية فقط. فالصين، أكبر مستورد للنفط الخليجي، دخلت على الخط بثقل سياسي واضح. فقد قال الرئيس شي جينبينغ إن الشرق الأوسط والخليج يجب ألا يصبحا ساحة معركة للتنافس بين القوى العظمى، وأوفدت بكين مبعوثها الخاص تشاي جون إلى إيران وعُمان والسعودية، والرسالة الصينية مزدوجة: حماية الإمدادات، ومنع واشنطن من تحويل الخليج إلى ساحة نفوذ أحادية، وكوريا الجنوبية، من جهتها، وسّعت مراقبتها البحرية جنوب عُمان دون الانضمام إلى الحرب، في إشارة إلى أن حلفاء أمريكا الآسيويين يريدون حماية سفنهم، لا خوض حرب أمريكا.
أما إسرائيل، فهي الطرف الذي يملك القدرة على تغيير الحسابات في أي لحظة، فبعد انتخابات لم تحسم عودة نتنياهو، تتجه مشاورات التأليف إلى تكليف غادي آيزنكوت بتشكيل الحكومة الأحد المقبل، بتقدم 67 صوتاً مقابل 46. وأي حكومة إسرائيلية جديدة، سواء كانت برئاسة نتنياهو أو آيزنكوت، ستواجه السؤال نفسه: هل تستمر في الضغط لاستئناف الضربات، أم تمنح واشنطن هامشاً للتفاوض؟ وتلميحات نتنياهو إلى هجوم محتمل في وقت لاحق من الأسبوع، التي ردّ عليها ترامب بالقول إنه «مستعد لكن قد لا تكون هناك حاجة»، تكشف أن التنسيق الأمريكي الإسرائيلي لم يعد تلقائياً كما كان في شباط، وأن واشنطن، بعد الانتخابات، أصبحت أكثر حذراً من الانجرار إلى تصعيد لا تسيطر على توقيته.
وفي الخليج نفسه، يبرز توافق نادر: دول المنطقة، بما فيها قطر والسعودية ومصر، تدعو إلى تغليب الدبلوماسية ومنحها مزيداً من الوقت، وتعتبر حرية الملاحة في هرمز مبدأ غير قابل للتفاوض، وهذا التوافق ليس مجرد خطاب، بل يعكس إدراكاً بأن أي حرب شاملة ستضرب الاقتصادات الخليجية قبل أن تضرب طهران أو واشنطن، وأن البديل هو منظومة أمن إقليمي جديدة، لا عودة إلى ما قبل شباط 2026.
سادساً: ما المتوقع؟ هناك ثلاثة سيناريوهات واحتمالاتها
بناءً على المعطيات حتى صباح اليوم 6 تشرين الثاني، يمكن ترجيح ثلاثة مسارات، وأن حادثة واحدة في هرمز قد تقلبها رأساً على عقب.
السيناريو الأول، الأرجح (55%): استنزاف متفاوض عليه
يستمر الضغط البحري الإيراني بوتيرة متقطعة، وتستمر الضربات الأمريكية المحدودة، وتستمر مفاوضات الدوحة ببطء، دون اتفاق نهائي ودون حرب شاملة، وتُفتح هرمز جزئياً عبر ترتيبات أمنية مؤقتة، وتتراجع أسعار النفط تدريجياً إلى نطاق 85-95 دولاراً، مع بقاء علاوة مخاطر 10-15 دولاراً، وهذا السيناريو يناسب ترامب لأنه يخفض البنزين دون تقديم تنازلات كبرى، ويناسب طهران لأنه يحافظ على ورقة الضغط، ويناسب الوسطاء لأنه يمنحهم وقتاً. لكنه سيناريو هش، لأنه يعتمد على انضباط الطرفين في إدارة الحوادث، وهو انضباط لم يثبت دائماً.
السيناريو الثاني: اتفاق مرحلي (30%)
يتم التوصل، خلال أسبوعين إلى أربعة أسابيع، إلى اتفاق مرحلي على غرار مذكرة التفاهم التي وُقعت في حزيران ثم تعثرت: وقف لإطلاق النار، فتح هرمز خلال أيام، تخفيف جزئي للحصار والعقوبات النفطية، مقابل تجميد قابل للتحقق للبرنامج النووي وبدء مفاوضات شاملة، وفي هذه الحالة، قد يهبط برنت بسرعة إلى ما دون 85 دولاراً، وتعود حركة الشحن إلى مستويات قريبة من ما قبل الحرب، ويحصل ترامب على «نصر» يقدّمه للكونغرس الجديد، وتحصل طهران على تنفس اقتصادي، والعقبة الرئيسية هنا هي الثقة: كل طرف يريد ضمانات مسبقة، وكل طرف يخشى أن يستخدم الآخر الاتفاق لكسب الوقت.
السيناريو الثالث: تصعيد مفتوح (15%)
تفشل المفاوضات، أو تقع حادثة كبرى في هرمز، أو تضغط إسرائيل لاستئناف الضربات، فيردّ ترامب بضربة واسعة، وتردّ طهران بإغلاق شبه كامل للمضيق واستهداف القواعد الأمريكية في المنطقة، وفي هذه الحالة، قد يقفز برنت إلى 110-125 دولاراً، وترتفع كلفة الشحن والتأمين بشكل حاد، وتدخل المنطقة في أزمة طاقة عالمية، ويجد الكونغرس الجديد نفسه أمام حرب يريد تقييدها لكنه لا يستطيع إيقافها فوراً، وهذا السيناريو هو الأقل احتمالاً اليوم، ليس لأن الأطراف عاقلة بالضرورة، بل لأن كلفته السياسية والاقتصادية أصبحت واضحة للجميع بعد الانتخابات، ولأن ترامب نفسه قال إنه لا توجد خطط فورية للضرب.
سابعاً: ما الذي يجب مراقبته في الأيام المقبلة؟
بالقراءة للأحداث ربما لا نكتفي بالسيناريوهات، بل ننظر إلى تحديد المؤشرات التي ستؤكد أيها يسير نحو التحقق، وأهمها خمسة:
- 11 كانون الأول: انتهاء قانون التمويل الحكومي الحالي، وهو أول اختبار حقيقي لقدرة الكونغرس على ربط التمويل باستراتيجية واضحة للحرب.
- 3 كانون الثاني 2027: بدء عمل الكونغرس الديمقراطي رسمياً، وبدء جلسات الاستماع حول كلفة الحرب وقرار بدئها.
- حركة الناقلات: هل تعود عمليات العبور اليومية إلى مستويات قريبة من 2025، أم تبقى في خانة العشرات؟ وهل تتوقف الحوادث لأكثر من 72 ساعة متواصلة، وهو ما سيكون أول إشارة جدية إلى تهدئة؟
- تصريحات فانس وروبيو: فانس هو صوت التفاوض داخل الإدارة، وروبيو هو صوت التشدد، وأي تباعد علني بينهما سيكون مؤشراً على انقسام داخلي حول الاستراتيجية.
- سعر البنزين الأمريكي: هو المؤشر السياسي الأصدق، فإذا انخفض بشكل ملموس، تراجع الضغط على ترامب للتفاوض، وإذا ارتفع، ارتفع الضغط للتصعيد أو للتسوية، وكلاهما ممكن.
وأخيراً
هرمز وواشنطن لم يعودا قصتين منفصلتين، بل قصة واحدة تُروى بلغتين: لغة النفط والبنزين في أمريكا، ولغة السيادة والحصار في إيران، والموجة الزرقاء لم تُنهِ الحرب، لكنها غيّرت شروط استمرارها، فالرئيس الذي بدأ الحرب دون تفويض، سيُكملها الآن تحت رقابة كونغرس يملك المال والتحقيق، والخصم الذي يملك المضيق، سيواصل الضغط حتى يحصل على ثمن فتحه، وبينهما، تقف منطقة بأكملها على حافة قرار، تنتظر أن يتحول التفاوض من إدارة للأزمة إلى حلّ لها، قبل أن تتحول حادثة صغيرة في مضيق ضيق إلى حرب كبيرة لا يريدها أحد، لكن الجميع يستعد لها.